 配资平台稳定性排行
 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
PX:
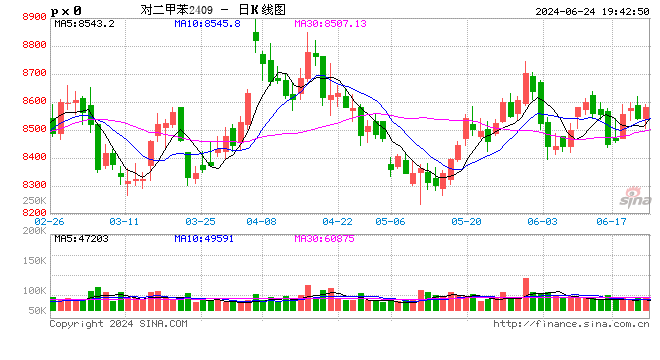
供需面供需双减。中国行业负荷环比减少1.6pct至79.4%,降至五年同期中性水平,亚洲PX行业负荷环比减少0.8pct 至 68.2%。由于大部分装置已陆续恢复、计划内重启基本完成,11月供给增量较为有限,关注国内保油减化的具体情况。需求端,从检修计划看,PTA负荷预计维持稳定,继续提升负荷的空间不大。整体来看,11 月PX预计由去库转为累库,但累库幅度受供应约束。美国10月季调后非农就业人口新增16.5万人,远超市场预期的6.5万人,创今年3月以来新高,数据公布后,市场对美联储12月加息的预期进一步升温,美元指数显著上涨。美国总统特朗普在社交媒体“真实社交”上发文称,针对伊朗的“铁门”特遣行动正在全面展开,目前几乎没有物资能够进出伊朗,但他同日也表示,只要围绕伊朗核计划及重新开放霍尔木兹海峡的谈判取得进展,美国再次对伊朗发动军事打击的可能性就“极低”。布伦特原油转为震荡,徘徊在98美元/桶附近。继续战争的边际成本已远超其边际收益。后期更可能的情景是:以现有军事压力为筹码,通过外交谈判达成一项可对外宣称“胜利”的协议,从而完成这笔交易的“止损退出”。油价仍会有反弹,但高点已经显现,冲突全面升级、驱动油价再冲一个新台阶的尾部风险正在收窄,全面大规模战争概率下降,但有限打击或持续经济绞杀作为“退出前的最后一压”仍是现实选项。“止损退出”是方向,但路径大概率是“以压促谈、以谈定退”,而非干净利落地撤出。综合来看,油价高点已现主要体现在地缘恐惧溢价层面,供给端实货紧张仍可能托住价格中枢并带来反弹。短期油价支撑仍存,PX 1月合约预计随油价震荡运行,压力区域8800-8900,关注年约谈判情况。后期操作上建议以反弹做空为主,7500-7600可作为卖出套保头寸止盈或减仓参考。关注空PX多TA机会。
元股证券:ygzq.hk
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
苏州股票配资PTA:
供需面供减需增。本期百宏按计划检修,独山、三房巷降负,PTA行业负荷环比减少2.5pct至69.7%,降至五年同期低位。需求端,秋冬季产品订单持续疲弱,11月订单预计以补单为主。江浙地区综合开机率阶段性高点已现,部分下游客户在原料用完以后有继续减产打算。聚酯行业负荷环比增加1.6pct至77.8%,本期主要受短纤、瓶片提负影响。11 月PTA累库速度预计放缓。综合来看,油价高点已现主要体现在地缘恐惧溢价层面,供给端实货紧张仍可能托住价格中枢并带来反弹,短期油价支撑仍存,PTA 1月合约预计随油价震荡运行,压力区域6200-6300,后期操作上建议以反弹空思路为主,5300-5500可作为卖出套保头寸止盈或减仓参考。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
EG:
供需面供减需增。国内方面,乙二醇行业负荷环减少2.3pct至71.9%,其中,合成气制负荷环比减少2.8pct至81.4%。据 CCF 跟踪统计,近期波斯湾内船货输出效率偏慢,个别船只分流至东南亚地区,11 月乙二醇进口量可适度下修至31-32万吨,12月内外盘货源供应持续回升仍有不确定性。乙烯下游PE、EO与EG价差持续走阔,出于经济性考虑,相关EG装置转产减产增多,产量较此前预期下修,11月库存由累库转为平衡,12月乙二醇累库幅度预计扩大。综合来看,受封航担忧影响,场内部分合约商及聚酯工厂补货积极,仓单流出,近期乙二醇现货基差强势,11月中旬前近强远弱格局较难松动。EG01合约预计随油价震荡运行,关注5000关口压力。地缘因素令乙二醇基本面完全逆转,使其成为较好的做空标的,后期操作上,乙二醇需把握反弹做空节奏,4000-4200 可作为卖出套保头寸的止盈或减仓参考。关注多TA空EG机会。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
PF:
供需面供增需稳。供应端,纺纱用直纺涤短开机率环比增加6.3pct至87.1%,后期加工差修复空间将来自上游原料端让利,但仍有部分工厂计划提负,供应端增量预期将对加工差修复空间形成一定压制。需求方面,下游成交多集中于刚需小单,备货意愿谨慎,短期需求难有改善,涤纱厂负荷环比减少0.2pct至48.3%。综合来看,部分短纤装置重启,短纤供需格局环比转弱,在聚酯产业链中表现最弱。短期油价支撑仍存,PF1月合约预计随油价震荡运行,压力区域7900-8000,反弹做空思路为主,支撑区域6900-7000。关注空PF多TA 机会。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
PR:

供需面供增需减。供应端,瓶片行业负荷环比增加3.9pct至62.7%,处于五年低位,剩余计划内涉及近13%产能的装置预计于 11 月中旬后重启,届时新增供应量仍较为可观。后期部分区域贸易商可能降价促销货源以加快年底合约回款,这可能压制加工费,并抑制瓶片装置负荷进一步抬升。需求端,国内旺季订单采购已基本结束,饮料等行业逐步进入传统消费淡季,需求支撑有所减弱。综合来看,供应端装置陆续重启提负,瓶片基本面边际转弱。短期油价支撑仍存,PR1 月合约预计随油价震荡运行,压力区域7800-7900,反弹做空思路为主,支撑区域6600-6700。关注空PR多TA 机会。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
新浪合作平台中信建投期货开户 安全有保障
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:赵思远 配资平台稳定性排行
元股证券平台-清算结算中心提示:本文来自互联网,不代表本网站观点。