众所周知。
咱们平常用的App,不管主业是啥。
十个有八个,都在想方设法借钱给用户。
明明是个短视频,动不动提醒我有个啥啥啥额度券。
明明是个点外卖的平台,也要把分期付款放在最显眼的位置。
明明是个用来导航的地图App,也要硬塞一个借钱功能。
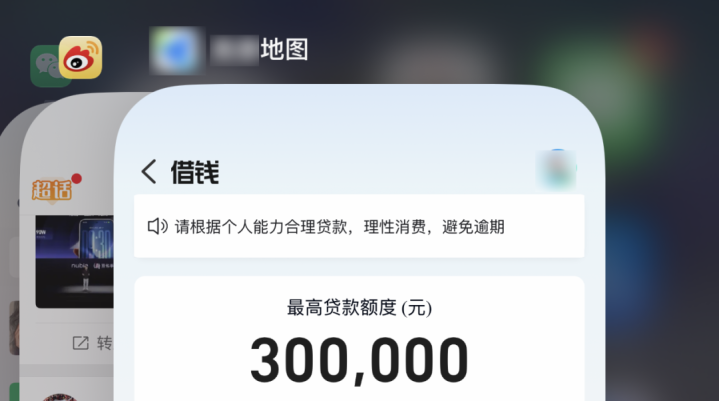
不是哥们,你给我干哪儿来了?
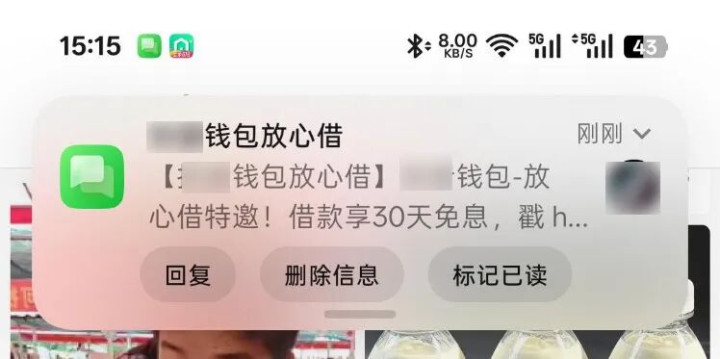
更有甚者,动不动就短信轰炸,推广自家的借钱功能。
人家用户不理你,你还追着杀呢?
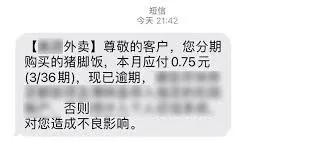
难不成真有人想急头白脸地吃一顿12期免息的猪脚饭?
还有各种花式给用户借钱的姿势。
相信都不用机哥细说,大伙这会儿脑子里都已经有画面了。
咱也找来了一份2025年国内App用户规模的榜单。
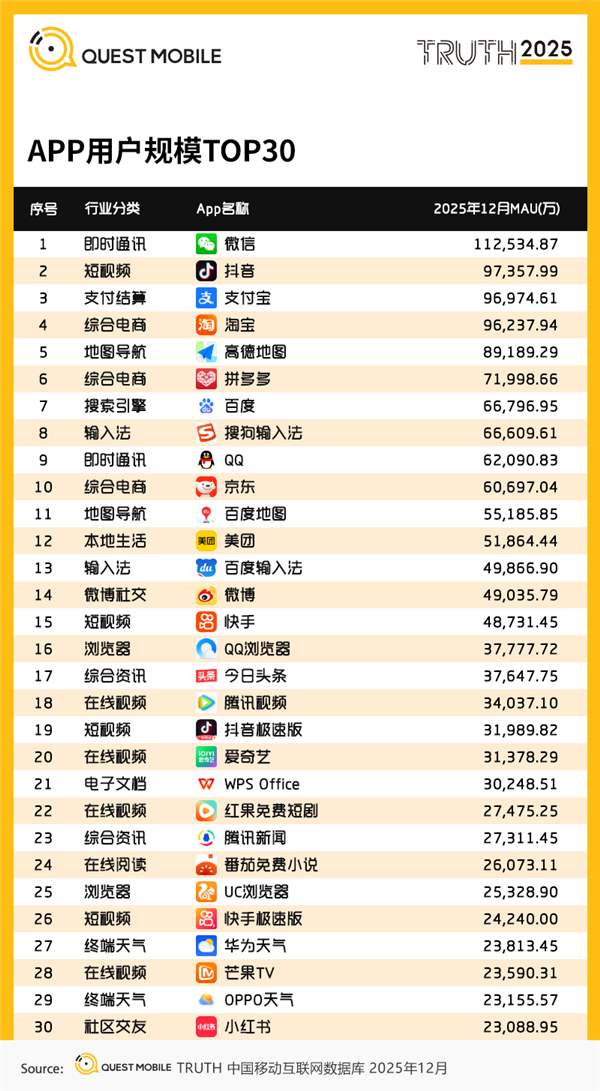
经过机哥逐个测试。
这前30名里面,就有22款,在App里自带金融类产品入口。
注意啊。
那种通过广告卡片跳到其他应用借钱的,机哥已经网开一面没有算进去了。
辣么问题来了。
元股证券:ygzq.hk
这些App搞了这么多骚操作,真就没有人来管管吗?
还真有。
今年4月,官方八大部门联合印发了《金融产品网络营销管理办法》。
正式实施时间为9月30日。
这项新规就是对那些金融产品的违规网络营销活动重拳出击,保障咱们普通消费者的权益。
涉及的范围还挺广,包括怎么监管、违反规定谁来负责等等。
但对于咱们大多数人来说,机哥觉得,感知最强的主要有两点。
网贷被踢出支付工具?
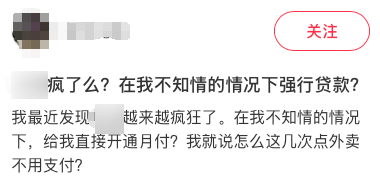
应该有不少机友刷到相关的吐槽帖,甚至自己也中过招。
网购、点外卖之类的,下单后来到收银台。
手速太快没刹住车,直接按下付款,刷脸/刷指纹一气呵成。
之后才反应过来,刚刚选择的是分期支付。
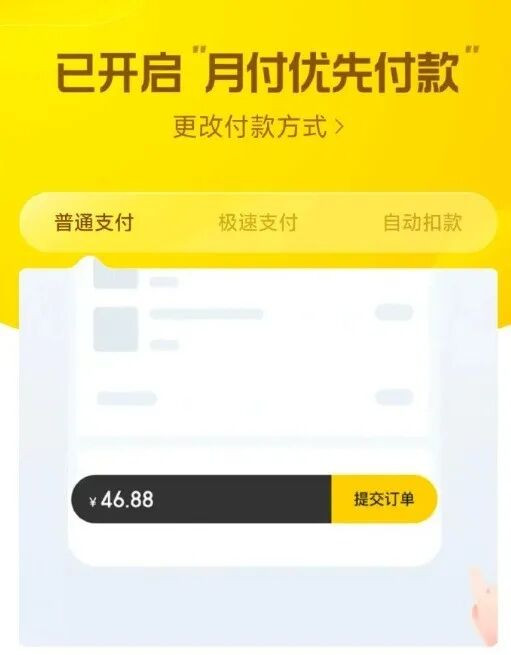
还有些更阴的,把「月付」设置成免密支付。
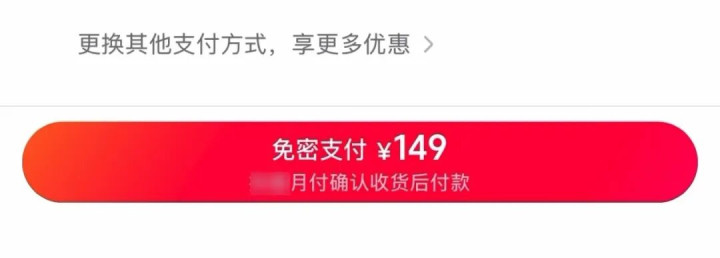
你连脸都没刷呢,直接完成交易,帮你把账给记上了。
所谓的「月付」,美名其曰先用后还。
说白了,本质上就是臭名昭著的小额贷款。
许多网友到还款日才后知后觉。
自己压根儿不知道什么时候开通且使用了这些功能。
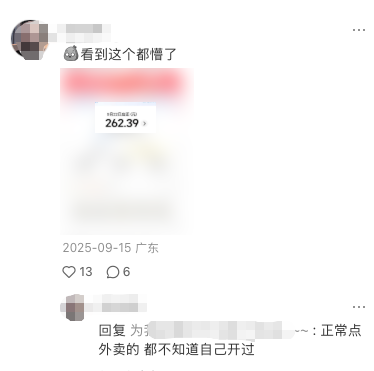
而在这次的新规里,官方直接对这种乱象出手。
原文提到:
「非银行支付机构不得将贷款、资产管理产品等金融产品列入支付工具选项,不得为贷款、资产管理产品等金融产品提供营销服务。」
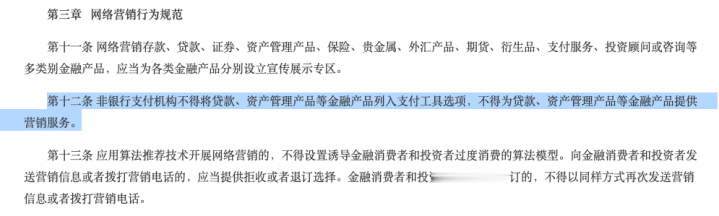
许多人把它误解为,支付时不能使用*呗、*额宝之类的非官方金融产品。
倒也不是啊,也没到赶尽杀绝的地步。
官方针对这条也作了详细解释。
支付页面里依旧允许*呗、*额宝这些产品的存在。
用户付款时,可以继续使用。
但它们不能和余额、银行卡等普通支付工具并列,需要单独分区。
这样一来。
就能降低用户正常支付时,被贷款工具阴一手的概率。
配资平台查询入口
从机哥的实测来看,许多App都已经为新规提前做好准备。
首先是电子支付两巨头。
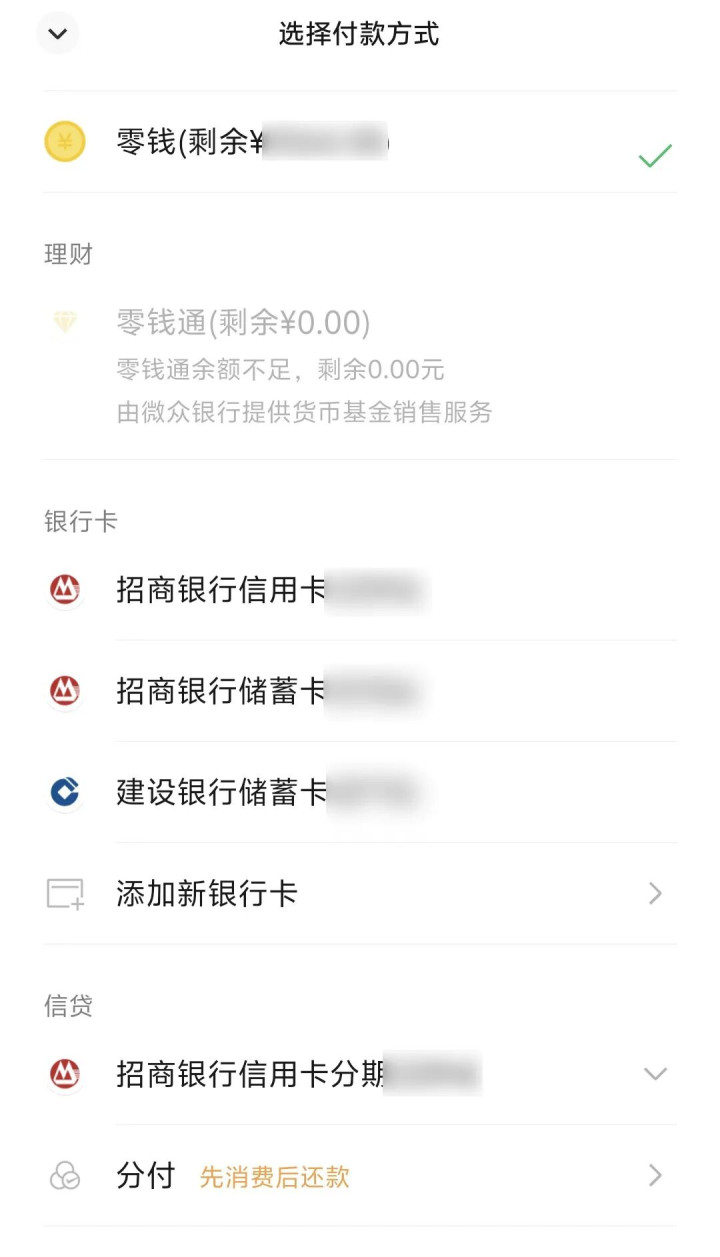
像微信这边。
零钱、理财、银行卡、信贷等,全都做了分区展示。
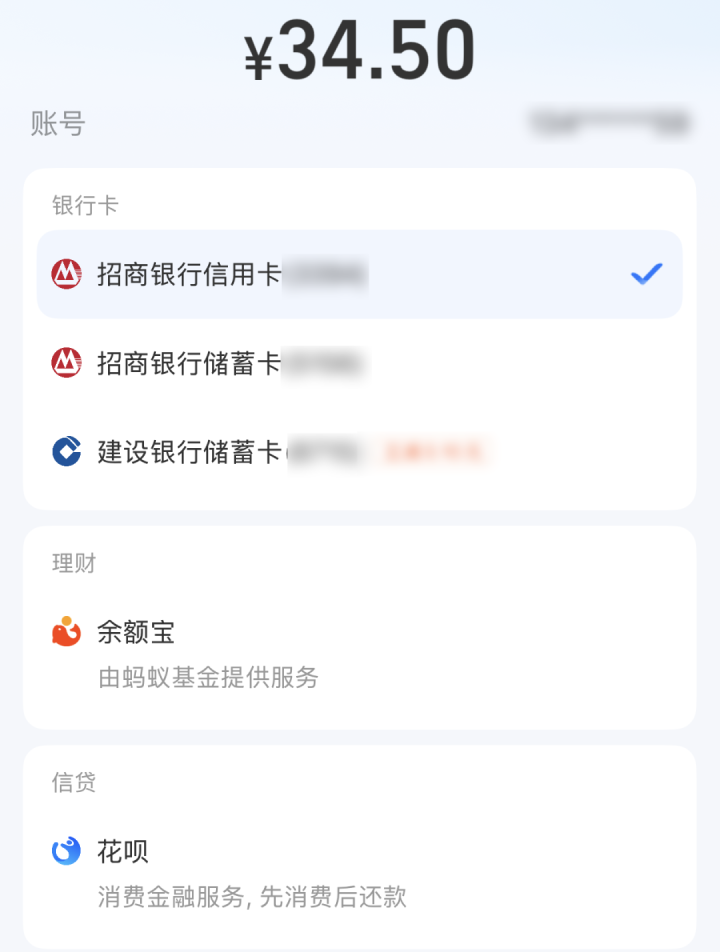
还有支付宝,也已经把*额宝划入理财区,*呗划入信贷区。
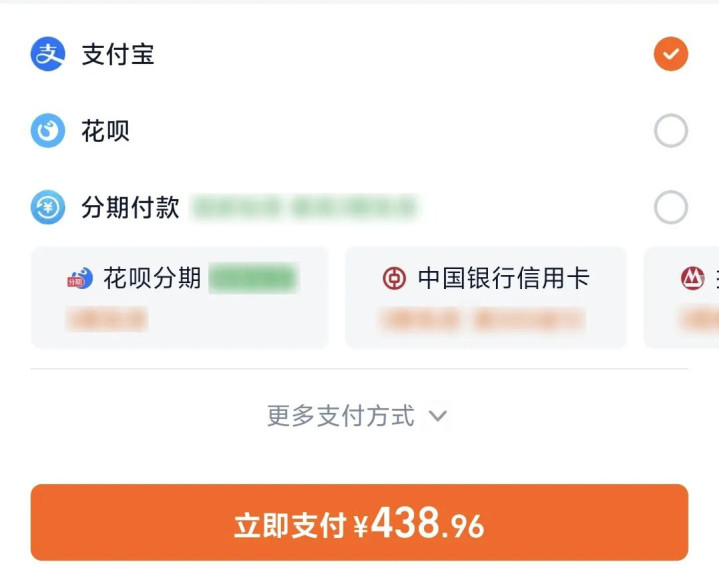
但淘宝这边(测试时间9.17)。
还是会把分期付款(包括*呗、信用卡)和支付宝、数字人民币并列展示。
美团(测试时间9.17)同样把各种支付方式都做了分类。
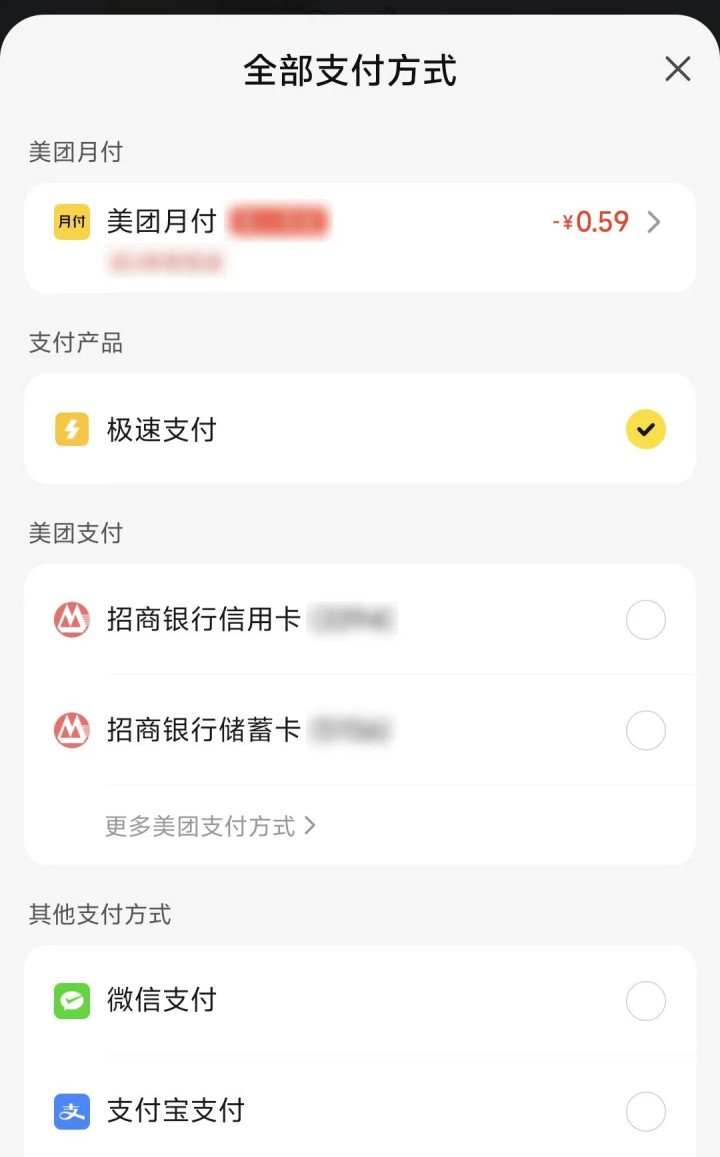
但是,机哥要说但是了。
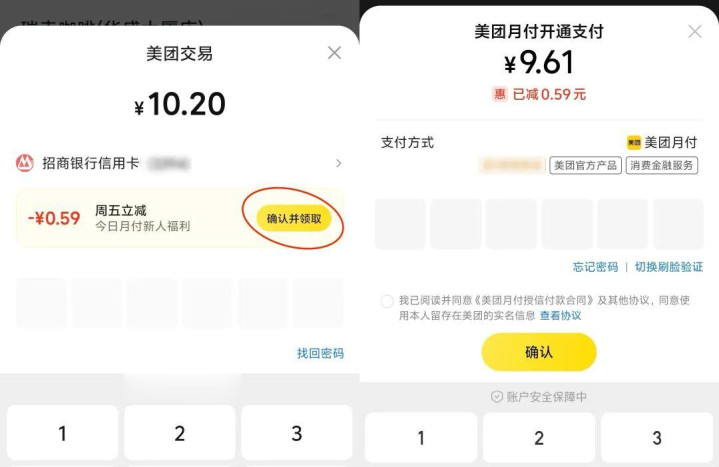
美团还是引导用户使用他家的月付功能。
甚至到了输入密码的界面,还会塞入一个跳转到月付的引导按钮。
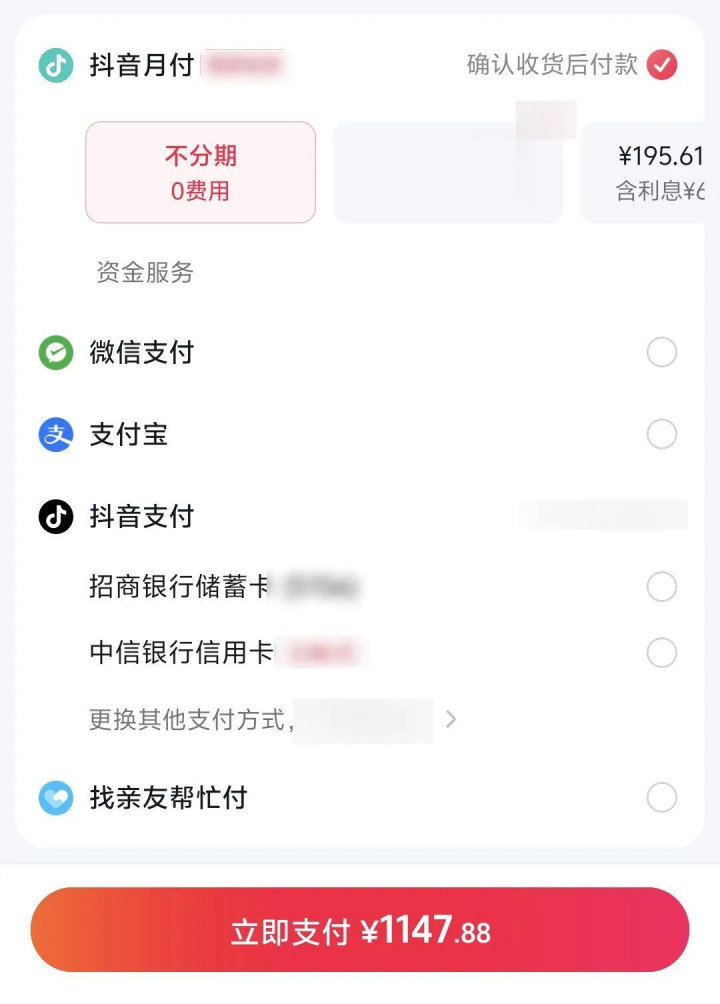
隔壁抖音这边也是老样子(测试时间9.17)。
依旧把常规的支付选项,和月付功能放在同一个区域。
甚至把月付功能排在比常规选项更靠前的位置。
包括得物App收银台(测试时间9.17)也是同样的情况。
常规支付工具和分期工具混搭展示。
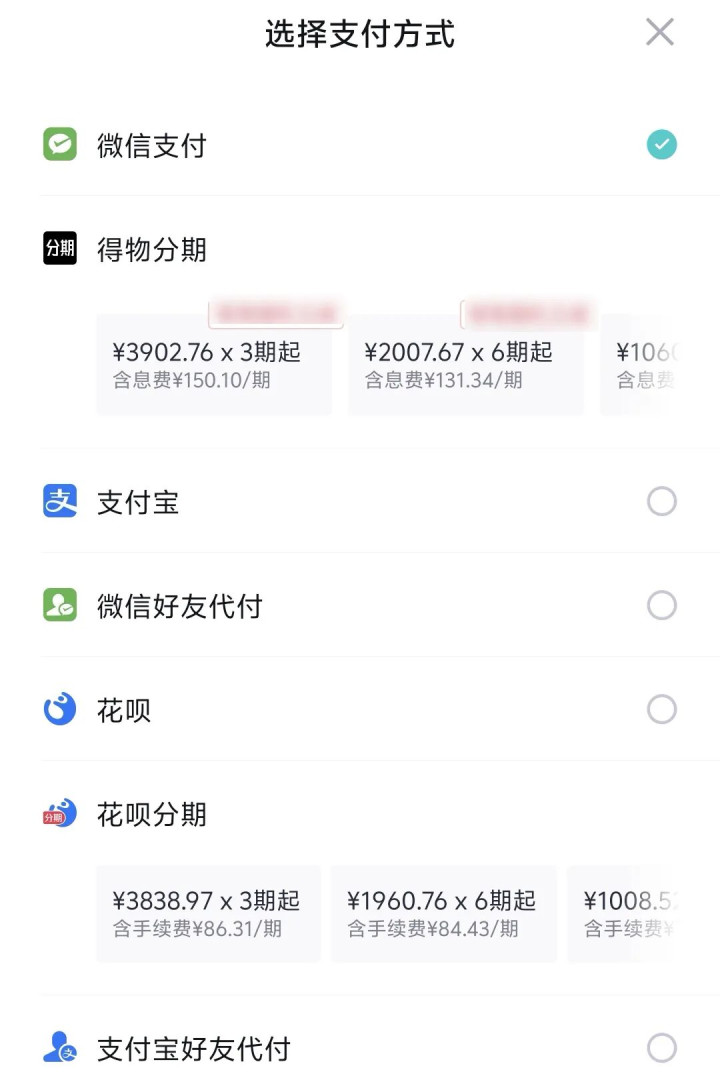
显然啊,这种做法并不符合新规的要求。
不知道新规正式实施后,这些App会不会改进一下。
夸张宣传,也该消停一下了
如果说前面这条管的是分期工具和常规支付工具混搭,让用户不小心踩坑。
那机哥接下来要聊的。
就是那些通过误导性内容、抓眼球的文字,夸大宣传金融产品的骚操作。
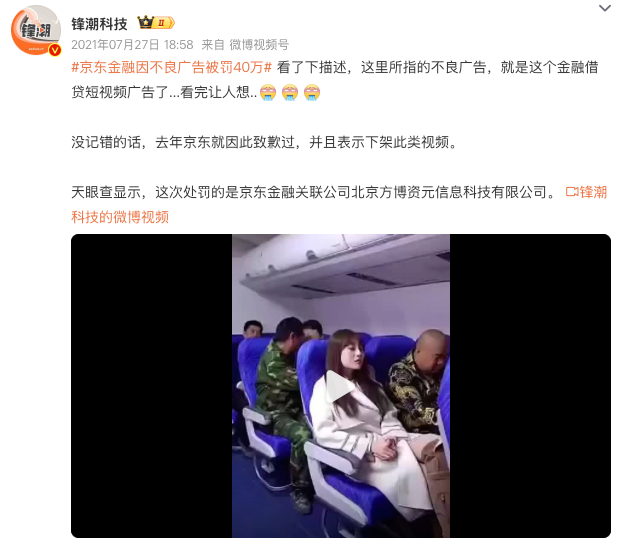
应该不少机友都对下面这个广告有印象。
一位衣着朴实的老哥带妈妈坐飞机。
妈妈晕机想吐,于是老哥问空姐能不能开窗。
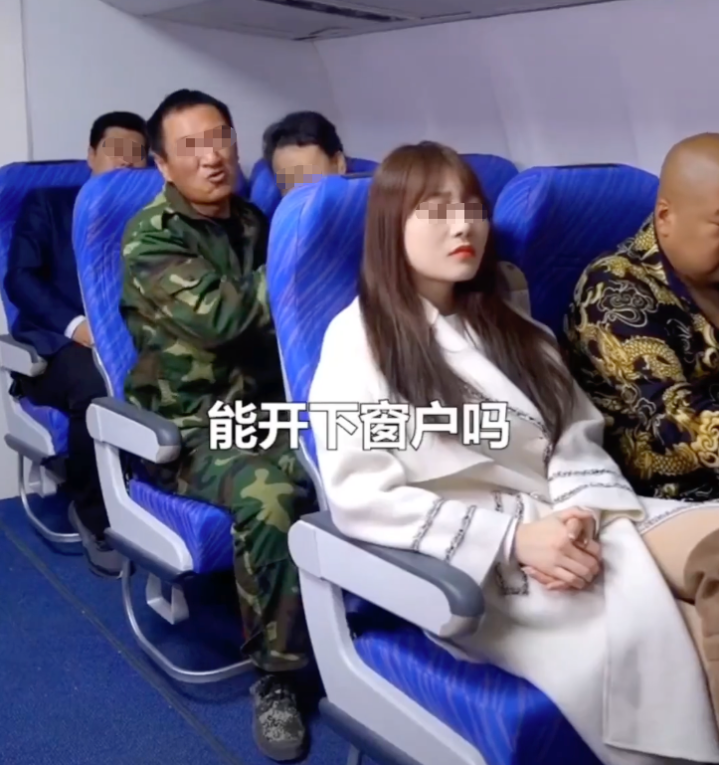
周围的人开始疯狂给白眼+言语吐槽。
这时候空姐问「是否需要升舱,升舱费用是1290。」
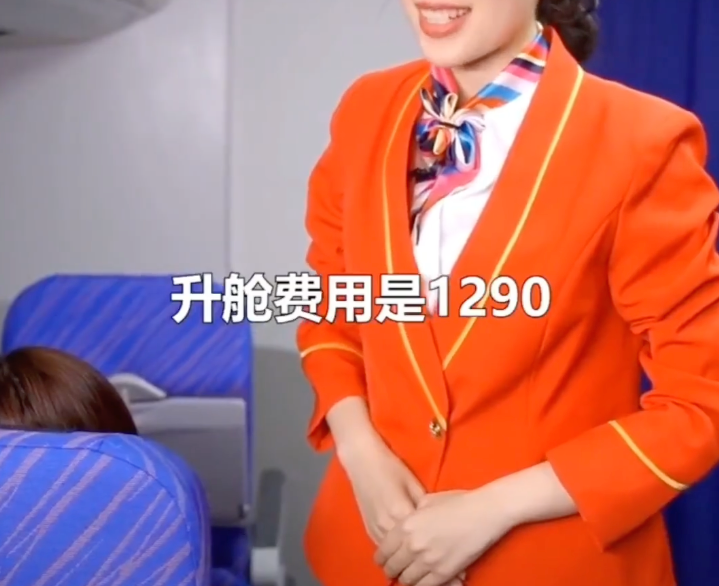
机哥也不懂这是啥逻辑,难不成升舱就能开窗?
但这似乎不重要,关键的剧情在后面。
老哥看了眼自己的两位数的余额,很为难地说「不用了,谢谢」。
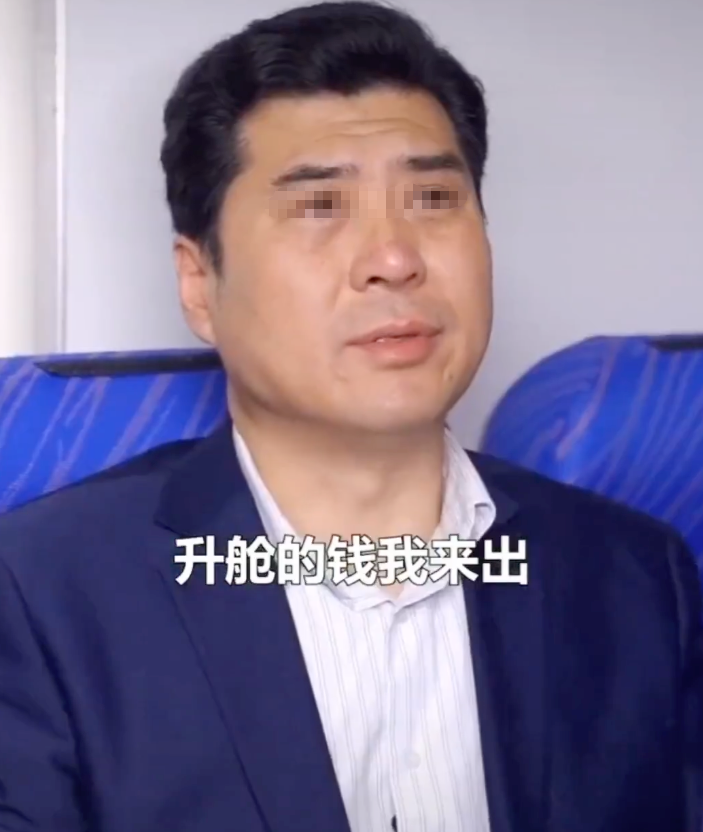
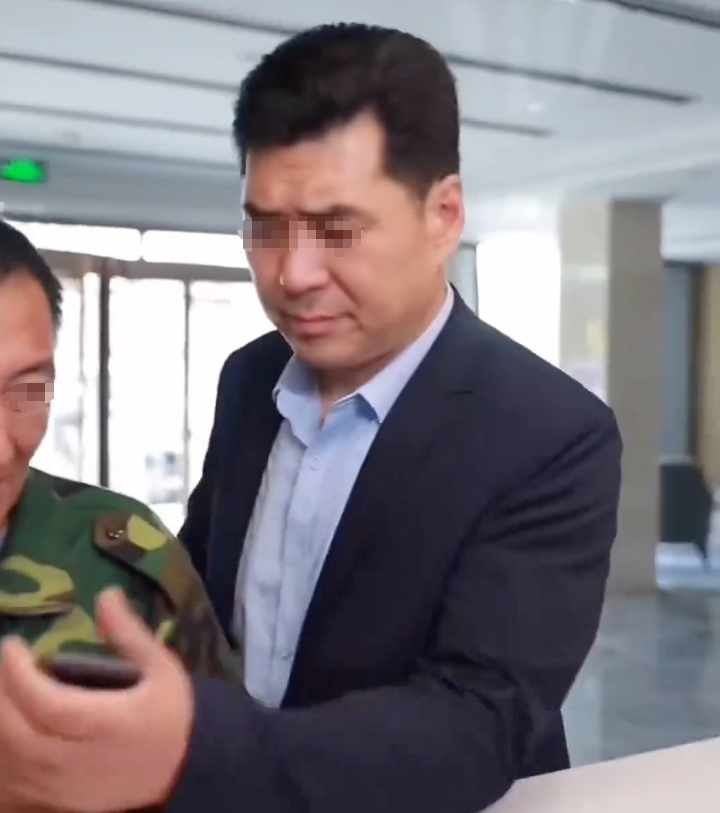
紧接着坐在后排的一位身穿西装、打扮成老板模样的大哥发话了:
「升,升舱的钱我来出。」
正当大家伙以为,老板大哥要自己掏钱给朴实老哥升舱时。
他一手拿过朴实老哥的手机,帮朴实老哥借了15个达不溜。
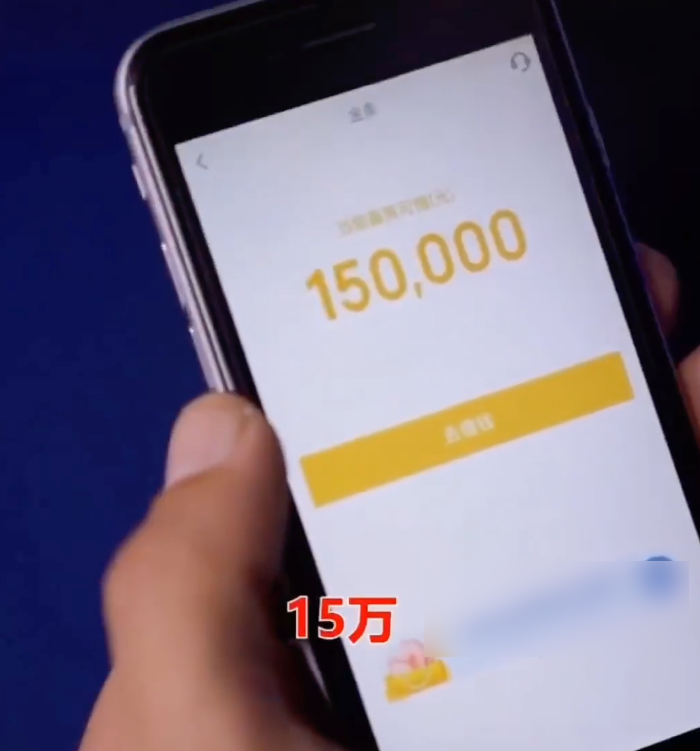
然后嘴里念叨着利息有多低balabala。
然后朴实老哥露出了满意的笑容。
包括刚刚对朴实老哥恶语相向的乘客,也开心地问哪里可以借。
不是哥们,怎么说得好像借了就不用还似的?
更让人傻眼的是,这广告还不止一个。
同款朴实老哥带妈妈看病,想找个便宜点的酒店。
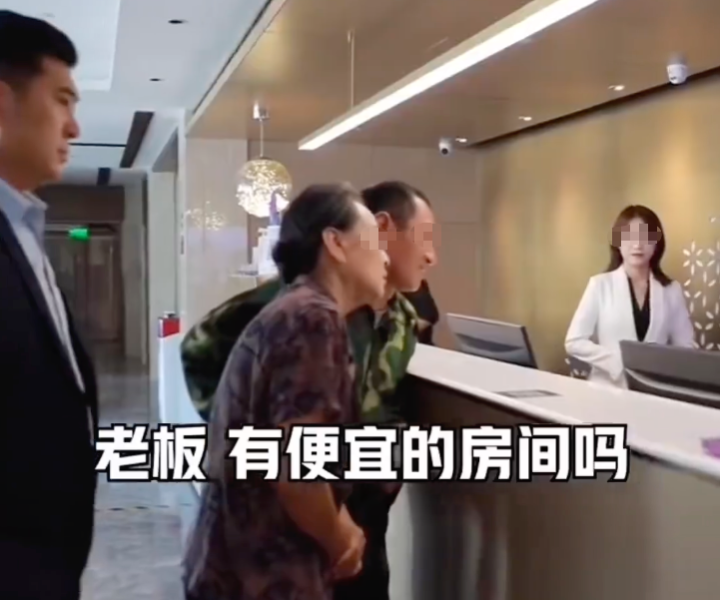
遭到了同款白眼。
同款老板模样的大哥挺身而出,接过手机帮朴实老哥借钱。
这种奇葩广告当然不止一家平台在做。
比如乡村老汉和空姐相亲,老汉表示家境不是很宽裕。
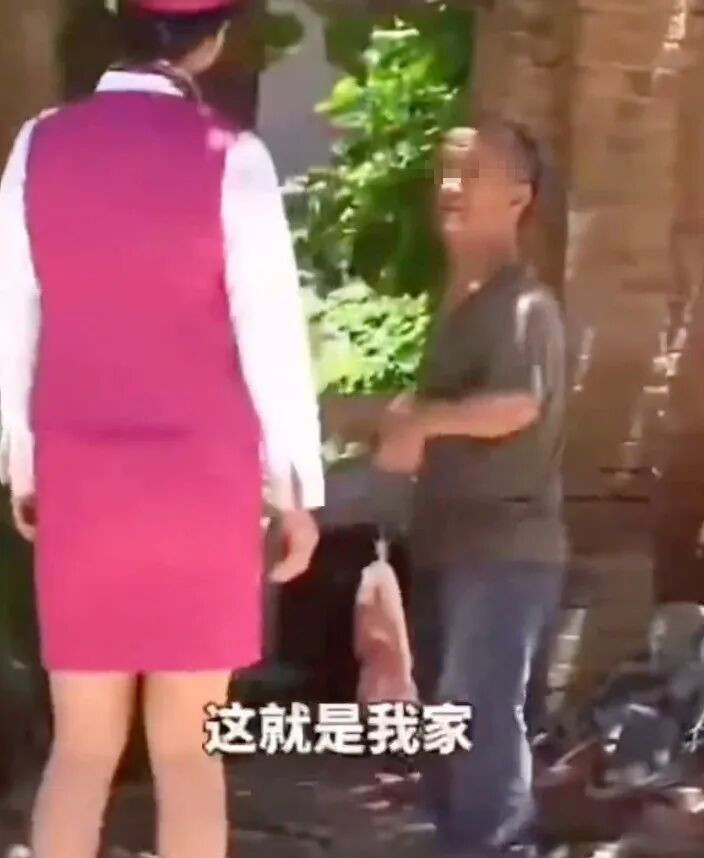
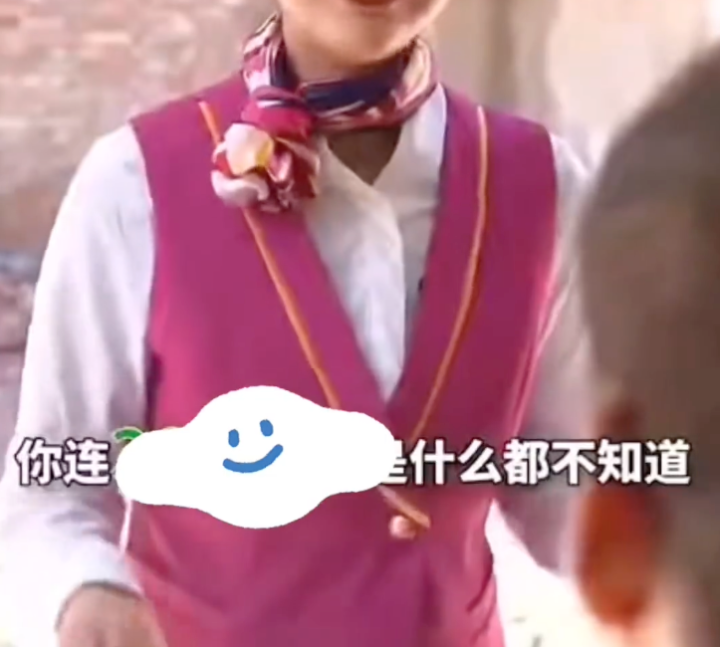
空姐说不在意,然后转头问老汉xx借条有多少额度。
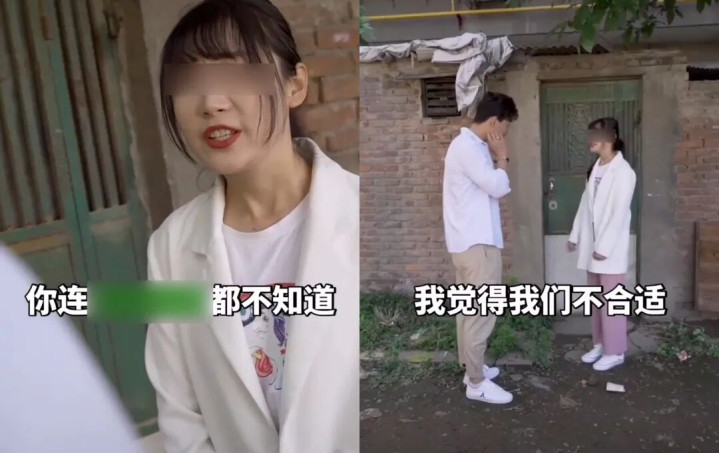
听到老汉说不知道xx借条是啥,空姐当场翻脸。
同样的故事模板,换一批演员又能演一次。
机哥对这些玩意儿的评价是:
真tm恶心。
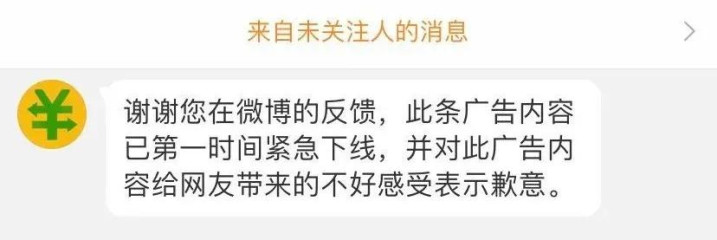
这两个广告的结局,机友们都知道了。
前者因为舆论爆炸被罚款,后者主动下架向公众道歉。
但这些借俗套剧情宣传借贷App的奇葩广告,肯定不止这么几个。
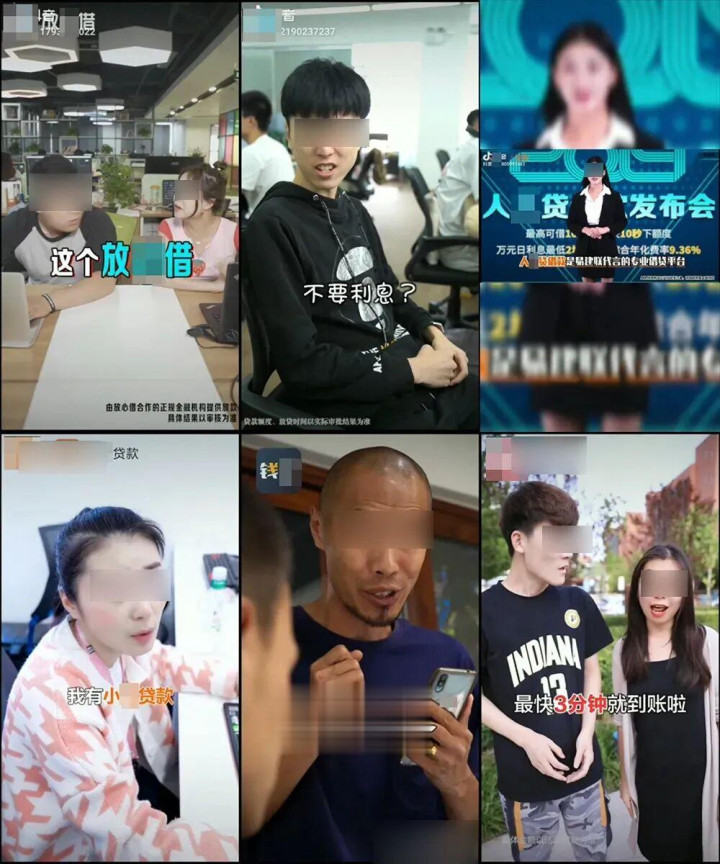
而这次的新规则进一步把这些离谱宣传给堵住。
平台在做这些广告时。
只要涉及到分期,就不能片面宣传首期费用优惠等话术,来诱导用户消费。
包括「低门槛」之类的词语,也不能出现。
宣传上把日息说得像白菜价,换算成年化直接炸了。
而且发布这种广告内容的主体,必须是机构的官方账号。
包括视频的营销人员,也得是持证从业人员。

换句话说。
过去比较常见的,随便拉个演员拍个广告。
再找一大堆三方账号,在短视频平台广撒网发布的野路子。
已经被新规给ban掉了。
当然新规还涉及到对广告短信相关的管控等等。
碍于篇幅问题,机哥就不展开细嗦了。
但正如机哥前面所说的。
新规的出现,并不是要让这些分期工具、网贷产品彻底消失。
而是要给某些越来越失控的骚操作,踩一脚刹车。
虽然这些分期、月付还算不上洪水猛兽。
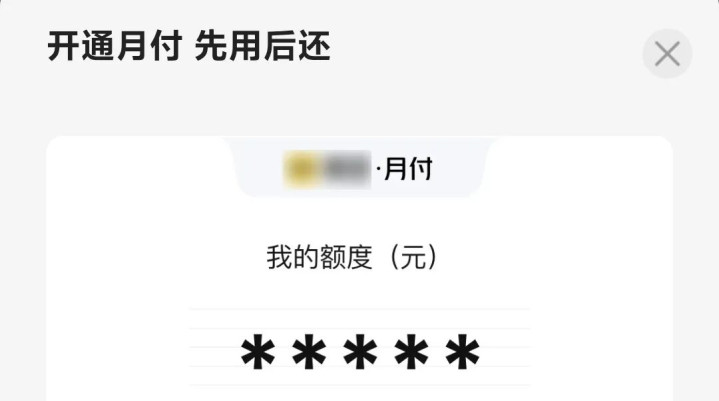
但App们各种精心设计过的套路,来诱导用户进行贷款。
属实过分。
况且现在越来越多网友,都开始自觉抵制这种网贷产品。
这些暗改默认付款方式、夸大宣传来让用户踩坑的做法。
只会招人反感。
更何况如今有了新规重拳出击。
那些还在动歪心思的App涛航资本,机哥劝你们早点收手吧。
元股证券平台-清算结算中心提示:本文来自互联网,不代表本网站观点。